


Tinaba
4,54.53K Recensioni
Dettagli dell'app
- Versione
- 5.2.6
- Aggiornato il
- Licenza
- Free
- Download
- 500.000+
- Sviluppatore
- Tinaba
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
Quando un’app finanziaria promette di raccogliere la gestione del denaro sul telefono, la domanda pratica non è quanto sia ricca di funzioni: è quanto sia facile orientarsi quando serve fare qualcosa in fretta. Tinaba è pensata per chi vuole occuparsi delle proprie finanze da smartphone anche mentre è in movimento. La mia impressione è che dia il meglio quando la si affronta con calma, verificando prima le impostazioni e imparando un flusso alla volta, anziché aspettarsi che ogni intoppo si risolva da sé.
Capire dove ci si può bloccare
Il punto delicato delle app finanziarie è spesso il passaggio fra l’intenzione e l’azione: aprire l’app non basta se non si è sicuri di quale schermata usare o se si sta guardando il profilo giusto. Con Tinaba, come con altri strumenti di questo tipo, conviene distinguere un problema di accesso da una difficoltà nel completare una singola operazione. Sono situazioni diverse e richiedono controlli diversi.
Per esempio, se non trovi subito ciò che cerchi, evita di ripetere più volte la stessa operazione. Fermati, torna alla schermata principale e ricostruisci i passaggi: che cosa volevi fare, quale sezione hai aperto e in quale punto ti sei fermato? Questo piccolo metodo riduce il rischio di inviare richieste duplicate o di confondere un’operazione non conclusa con una completata.
È un’accortezza particolarmente utile quando si gestiscono spese di tutti i giorni. Immagina di dover controllare un pagamento prima di uscire da un negozio: se la schermata non si aggiorna come ti aspettavi, prenditi un momento per verificare lo stato prima di riprovare. Non è un difetto specifico di Tinaba, ma una buona abitudine con qualsiasi app che riguarda il denaro.
La scelta di Tinaba ha senso soprattutto per chi preferisce avere sul telefono uno strumento finanziario da consultare in contesti diversi, anche lontano dalle proprie abitudini quotidiane. Non la considererei, però, una scorciatoia per chi non vuole mai occuparsi delle impostazioni o preferisce svolgere ogni operazione parlando con una persona. La comodità mobile porta con sé la responsabilità di controllare con attenzione i propri passaggi.
Prima di iniziare: controlli semplici che evitano confusione
Tinaba è un’app gratuita di finanza sviluppata da Tinaba, disponibile da tempo e oggi alla versione 5.2.6. Prima di usarla, controllerei che il telefono abbia un sistema operativo compatibile: il requisito minimo indicato è Android 8.0. Questo è un controllo concreto da fare soprattutto su un dispositivo vecchio o tenuto a lungo senza aggiornamenti, perché un’app che non parte o si comporta in modo insolito può dipendere anche dall’ambiente del telefono.
Durante la configurazione, procedi senza fretta e leggi le schermate prima di confermare. Tieni a portata di mano le informazioni che l’app ti richiede e usa un recapito che puoi consultare: se un passaggio richiede una verifica, dover interrompere tutto per cercare un’email o un numero corretto rende l’avvio più macchinoso. Non serve preparare procedure elaborate; basta evitare di cominciare mentre si è di corsa o con poca connessione.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Un’altra buona scelta è impostare un metodo di accesso che riesci a ricordare e custodire con cura. Se condividi il telefono con familiari o colleghi, non dare per scontato che lo sblocco generale del dispositivo sia sufficiente a proteggere le attività finanziarie: controlla le opzioni effettivamente disponibili nell’app e mantieni il dispositivo sotto controllo. La sicurezza quotidiana dipende anche da queste abitudini, non solo dalle funzioni del software.
La classificazione PEGI 3 indica un’idoneità generale ampia, ma non significa che un bambino debba gestire autonomamente strumenti finanziari. Per un adulto che configura l’app sul proprio telefono, l’informazione è soprattutto utile per capire che non si tratta di un gioco o di un’app di intrattenimento con contenuti maturi: resta comunque uno strumento da usare con giudizio, perché riguarda il denaro.
Un flusso ordinato per riprendere un’operazione
Se un’azione sembra interrompersi, il mio consiglio è di non saltare subito a conclusioni. Controlla prima la connessione del telefono, poi rientra nell’app e verifica se la schermata mostra un esito o una richiesta ancora da completare. Se la rete è instabile, spostati in un luogo con una connessione più affidabile prima di ripetere il passaggio. È un controllo semplice, ma evita di attribuire all’app un problema causato dal collegamento.
Quando non ricordi a che punto eri arrivato, riparti da una verifica e non da una nuova esecuzione. Cerca l’informazione pertinente nell’area dell’app che stavi usando, annota mentalmente ciò che risulta e solo dopo decidi se continuare. Questo approccio è più prudente che premere più volte un comando, soprattutto se l’operazione ha conseguenze sul saldo o sui pagamenti.
Può aiutare anche separare le attività: prima controllare la situazione, poi decidere cosa fare. Per esempio, se vuoi capire una spesa mentre sei in viaggio, non cercare contemporaneamente di risolvere un problema di accesso e completare un altro passaggio. Concentrarti su una sola cosa riduce gli errori e rende più facile spiegare il problema all’assistenza, se dovesse servire.
Non c’è una ragione per reinstallare l’app al primo rallentamento. Prima prova i controlli meno invasivi: chiudi e riapri l’app, verifica la rete e assicurati che il sistema del telefono sia aggiornato quanto basta per essere compatibile. Se il problema riguarda un’operazione specifica, conserva i dettagli utili per descriverla, ma non condividere codici di accesso o informazioni sensibili con persone non autorizzate.
Quando il problema è altrove
Non ogni difficoltà dipende da Tinaba. Un telefono quasi pieno, una connessione intermittente o un sistema operativo datato possono influire sull’esperienza. Prima di cambiare impostazioni in modo drastico, prova a usare una rete diversa e controlla se altre app mostrano lo stesso comportamento. Se anche la navigazione o altri servizi sono lenti, è ragionevole sospettare un problema generale del dispositivo o della rete.
La distinzione conta perché evita tentativi inutili. Se l’app si apre ma una schermata non si aggiorna, può essere utile attendere e ricontrollare la connessione; se invece non riesci ad accedere, concentrati sulla procedura di accesso e sui dati inseriti. In entrambi i casi, evita di condividere credenziali o codici con chiunque ti contatti sostenendo di poter “sbloccare” il conto: usa soltanto i canali di assistenza ufficiali che trovi nell’app o nelle comunicazioni affidabili del servizio.
Per chi cambia telefono, il consiglio è di non aspettare il momento in cui serve pagare o controllare una spesa per verificare che tutto sia pronto. Installa e configura l’app quando hai tempo, seguendo le istruzioni che compaiono sul dispositivo. Se qualcosa non torna, risolvi con calma prima di fare affidamento sul telefono come unico modo per gestire una necessità urgente.
Come si colloca rispetto alle alternative
Rispetto alla combinazione di app bancarie tradizionali, portafogli digitali e fogli di calcolo, Tinaba punta sulla gestione da smartphone in un unico punto. Questa impostazione è pratica se vuoi ridurre il numero di strumenti che apri durante la giornata. Un’app bancaria può essere più adatta se il tuo rapporto principale è già organizzato lì e non desideri aggiungere un altro ambiente; un foglio di calcolo, invece, dà più libertà a chi vuole costruire categorie e riepiloghi su misura, ma richiede più lavoro manuale.
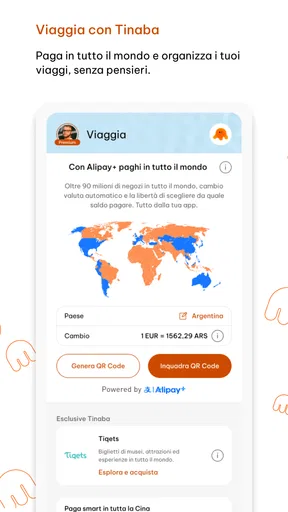
Il compromesso è quello tipico di una soluzione mobile: accesso rapido quando il telefono è a portata di mano, ma dipendenza dalla batteria, dalla rete e dalla capacità di orientarsi nell’interfaccia. Se viaggi spesso o gestisci spese mentre sei fuori casa, poter consultare uno strumento sul dispositivo può risultare comodo. Se preferisci fare tutto da computer, confrontare documenti su uno schermo grande o parlare con una persona per ogni passaggio, un’opzione diversa potrebbe aderire meglio alle tue abitudini.
La popolarità offre almeno un’indicazione di diffusione, non una garanzia che ogni funzione sia adatta a ogni utente: Tinaba supera le 500 mila installazioni e ha una valutazione media di 4,5, basata su circa 9.200 valutazioni e 4.500 recensioni. Considererei questi numeri un contesto, non il motivo decisivo per affidarle la gestione quotidiana. Più importante è capire se il modo in cui usi il denaro si adatta a un servizio pensato per lo smartphone.
Il mio giudizio per l’uso quotidiano
Consiglierei Tinaba a chi vuole provare un’app finanziaria mobile gratuita e ha la pazienza di familiarizzare con le schermate prima di affidarsi a un flusso importante. Il caso d’uso più convincente è quello di chi si sposta, ha bisogno di controllare la propria gestione dal telefono e preferisce mantenere le attività organizzate in un unico ambiente. Anche per un controllo rapido durante la giornata, la disponibilità sullo smartphone è un vantaggio concreto.
La eviterei, o almeno non la sceglierei come unica soluzione, se la tua priorità è un’interfaccia già familiare, un uso prevalentemente da computer o un supporto umano immediato come parte essenziale dell’esperienza. Allo stesso modo, se tendi a fare operazioni finanziarie di fretta, prima conviene costruire una routine: aprire, verificare dove sei, controllare l’esito e solo poi procedere. È un passaggio in più, ma rende l’uso più affidabile.
Nel complesso la vedo come uno strumento da valutare sulla base delle proprie abitudini, non come una risposta universale per ogni esigenza finanziaria. La valutazione media e la presenza di migliaia di giudizi possono rassicurare sul fatto che molte persone la prendono in considerazione, ma la decisione migliore resta provarla con compiti semplici e osservare se il suo funzionamento ti risulta chiaro. La scelta giusta è quella che ti permette di gestire il denaro con attenzione, senza confondere velocità e sicurezza.
Pro
- Interfaccia intuitiva
- adatta anche a chi usa per la prima volta un’app finanziaria.
- Consente di gestire pagamenti e operazioni quotidiane dallo smartphone.
- Utile per dividere le spese e inviare denaro ad altri utenti.
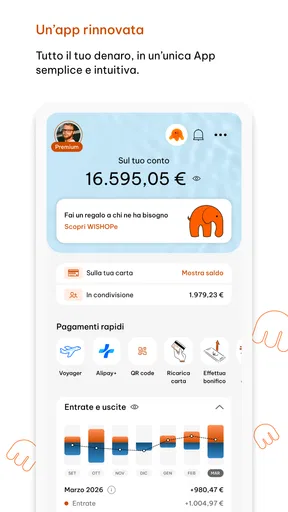
- Include funzioni per monitorare movimenti e saldo in un unico posto.
- Disponibile sia su Android sia su iOS.
Contro
- Alcune funzioni richiedono la registrazione e la verifica dell’identità.
- Per usare i pagamenti è necessario disporre di una connessione internet.
- Le commissioni e i limiti possono variare in base al servizio utilizzato.
- L’esperienza può risultare meno immediata per chi cerca solo un conto essenziale.
- La disponibilità di alcune funzionalità può dipendere dal profilo o dalla zona geografica.
Domande frequenti su Tinaba
Che cos’è Tinaba e a cosa serve?
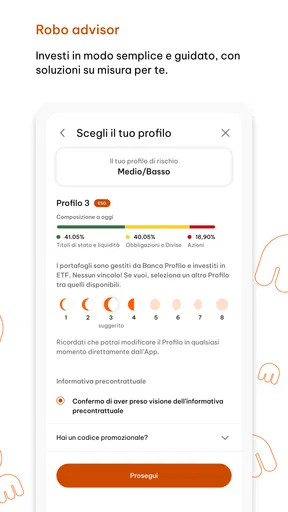
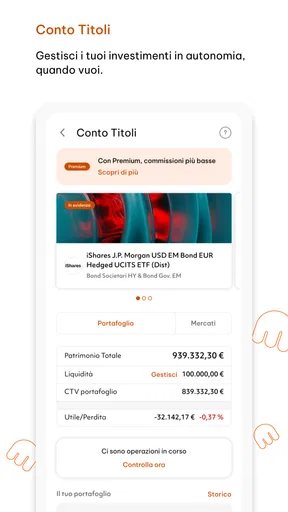
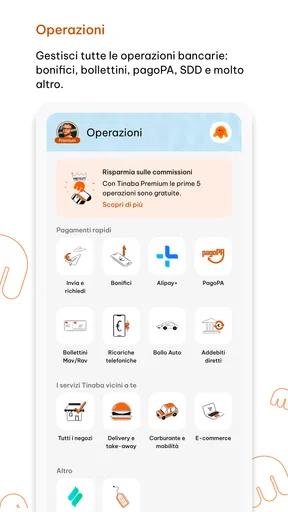
Tinaba è un’app finanziaria italiana che riunisce funzioni per gestire il denaro e i pagamenti da smartphone. A seconda dei servizi disponibili e del profilo dell’utente, può consentire di consultare il saldo e i movimenti, inviare o ricevere denaro, pagare e accedere a funzionalità aggiuntive, come quelle legate al risparmio o agli investimenti. Prima di scaricarla, controlla nell’app store e sul sito ufficiale quali funzioni sono attualmente disponibili e a quali condizioni.
Tinaba è gratuita oppure prevede costi e commissioni?
Scaricare Tinaba non implica necessariamente che tutti i servizi siano gratuiti: costi, limiti e commissioni possono cambiare in base all’operazione, al prodotto scelto e alle condizioni aggiornate. Alcune funzioni potrebbero essere gratuite, mentre altre potrebbero prevedere tariffe o requisiti specifici. Prima di effettuare pagamenti, trasferimenti o investimenti, consulta il prospetto informativo e il listino ufficiale nell’app o sul sito Tinaba, prestando attenzione a eventuali costi ricorrenti e alle condizioni di recesso.
Come si apre un conto Tinaba e quali documenti servono?
Per iniziare, in genere occorre installare l’app, registrarsi con i propri dati e completare una procedura di verifica dell’identità. Potrebbe essere necessario avere a disposizione un documento valido e seguire le istruzioni per la verifica tramite smartphone; i requisiti possono variare in base all’età, alla residenza e al servizio richiesto. La disponibilità del conto o di specifiche funzioni non è automatica: prima di procedere, verifica i requisiti ufficiali e leggi l’informativa sulla gestione dei dati personali.
Tinaba è sicura per pagare e gestire il proprio denaro?
Tinaba è pensata per permettere di accedere ai servizi finanziari tramite app e può includere procedure di autenticazione e verifiche delle operazioni. Tuttavia, nessuna applicazione elimina del tutto i rischi legati a frodi, furto del telefono o condivisione involontaria delle credenziali. Usa una password robusta, proteggi il dispositivo, attiva le misure di sicurezza disponibili e non comunicare codici di accesso o conferma. Per informazioni su protezioni, responsabilità e assistenza in caso di problemi, consulta i documenti ufficiali.
Su quali dispositivi funziona Tinaba e cosa fare se l’app non va?
Tinaba è disponibile per dispositivi mobili compatibili, ma la versione minima di Android o iOS e la disponibilità di alcune funzioni possono cambiare nel tempo. Prima del download, controlla la pagina ufficiale dell’app store del tuo dispositivo e assicurati di avere spazio libero e una connessione affidabile. Se l’app non si apre o un’operazione resta in sospeso, aggiorna l’app, riavvia il telefono e verifica la connessione; per problemi con accesso o transazioni, rivolgiti all’assistenza ufficiale senza condividere codici riservati.


